做跨境出海的人,大概都有一个灵魂拷问:这个国家的人,到底用什么付钱?
支付这件事从来没有"全球通解"。每一种支付习惯的背后,都是当地历史、监管、基建和文化长期博弈的结果。而在所有地区里,印度是值得单独拿出来聊的市场之一。
这个拥有 14 亿人口的南亚大国,用短短几年时间,从一个现金占比超七成的市场,一跃成为全球实时支付交易量最大的国家。驱动这场巨变的核心,就是今天文章的主角——UPI(统一支付接口)。
印度支付市场:UPI 如何改写 14 亿人的支付大盘
在聊 UPI 之前,我们先看看印度支付市场的基本面。这是一个典型的"跨越式发展"样本。
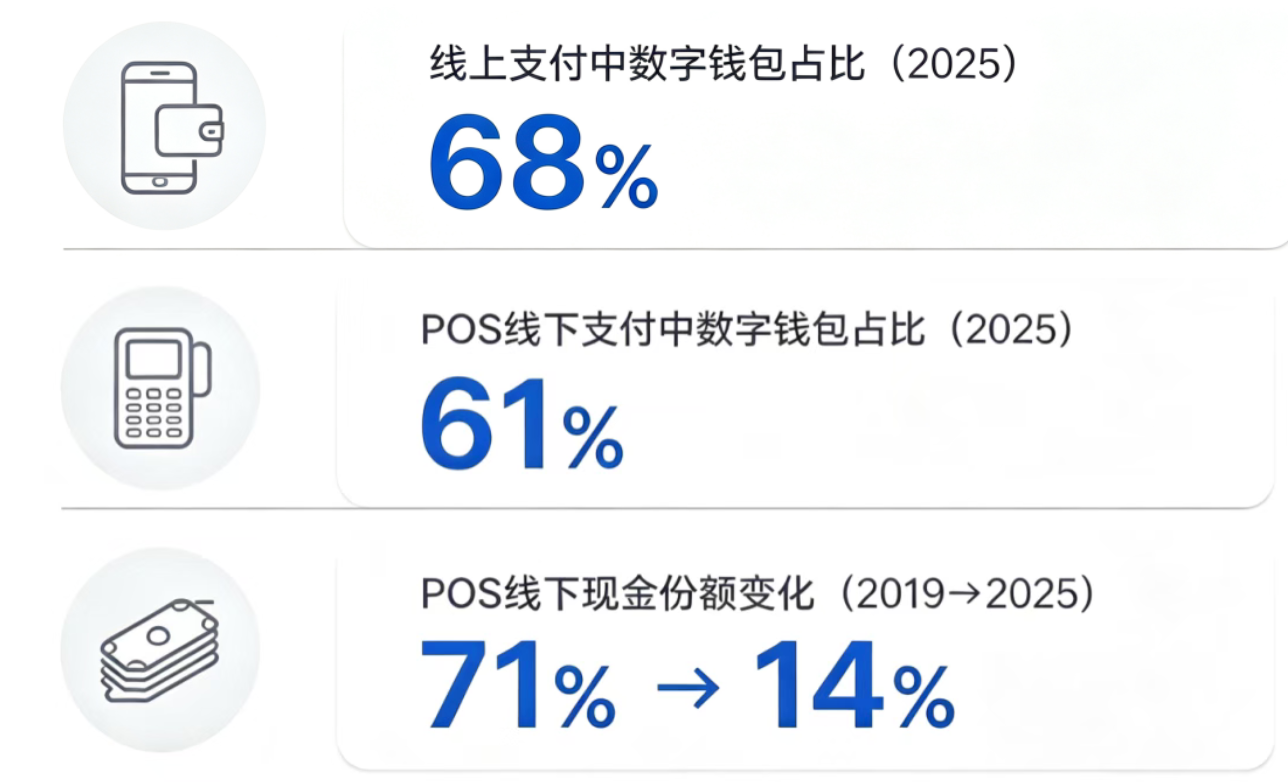
时间倒回 2019 年,印度线下 POS 交易中现金占比还高达 71%。到 2025 年,这个数字已经骤降到 14%。六年时间,几乎完成了其他国家二三十年的支付数字化进程。
更有意思的是印度的用户结构:
- 超 9 亿互联网用户,UPI 月交易量突破 236 亿笔,是全球规模最大的实时支付系统
- 信用卡渗透率约 5%,绝大多数人跳过信用卡时代,直接进入数字支付时代
- 线上支付中数字钱包占比达 68%,线下 POS 端钱包占比也达到 61%
- 人口结构极度年轻,15–34 岁人口占比超三分之一,对新支付方式接受度极高
和大陆两大主流钱包主导的格局不同,印度市场底层是央行主导建设的公共支付基建 UPI,上层由各类 App 承担用户入口。
PhonePe、Google Pay、Paytm 本质上都属于 UPI 网络之上的应用层入口,底层交易路由、清算与跨银行账户互通全部由 UPI 统一完成。这也解释了为什么印度能跑得这么快:银行账户天然打通,绑定手机号即可作为支付身份标识,第三方应用不用像其他市场那样一家一家谈接入。
UPI 为什么能成印度国民级支付?全银行互通、零 MDR、央行背书
很多人会把 UPI 类比成"印度版支付宝",这其实不太准确。更准确的说法是:UPI 是印度央行主导的"国家级支付高速公路",而不是某一家公司的产品。
它的全称是 Unified Payments Interface,由印度国家支付公司(NPCI)运营,受印度储备银行(RBI)监管。所有银行接入,用户只要有银行账户,绑定手机号就能生成 UPI ID,扫码、转账、付款秒级到账。
这套模式有三个杀招,直接击穿了传统支付的壁垒:
1. 全银行互通
不管你在哪家银行开户,都能用同一个 UPI 标准互相转账,不存在"微信不能转支付宝"的问题。
2. 零费率(MDR=0)
印度通过修订《所得税法》和《支付与结算系统法》,明确 UPI 商户交易实行零 MDR,商户接入没有手续费成本,推广阻力几乎为零。
3. 央行背书与监管接入
不是商业公司慢慢谈合作,而是监管层面要求金融机构接入,基建铺开速度极快。截至今年 3 月,已有 703 家银行接入 UPI。
结果就是今天的规模。7 月单月处理约 236.6 亿笔交易,交易金额约 29.9 万亿卢比,平台累计注册用户约 5.55 亿。这个量级放在全球实时支付系统里也是断层领先——UPI 约占全球实时支付交易量的 49%,被 IMF 认定为全球最大的实时支付系统。
印度 UPI 零费率松动:商业化十字路口与分层收费前景
最近支付圈的一个大新闻,就是印度 UPI"零费率"的说法开始松动了。很多人第一反应:"UPI 要开始收费了?"准确说,不是现在就收费,而是从制度层面打开了未来收费的可能性。
1. 到底发生了什么?
前不久,印度人民院通过了《2026 年税收与其他法律(修正)法案》,随后联邦院也予以通过。该法案修正了《支付与结算系统法》2007 年第 10A 条:删除了将零 MDR 与《所得税法》绑定的条款,改为授权中央政府通过通知指定哪些电子支付方式继续享受免费保护。
这意味着 UPI 不再天然处于"全面零 MDR"的保护罩里,但法案本身并不直接征收任何费用。
印度财政部很快划清了边界:
- 消费者使用 UPI 继续免费
- 个人对个人(P2P)转账继续免费
- 大多数商户的 UPI 交易仍然免费
- 即便未来引入 MDR,也只针对超过一定门槛的有限商户交易,且费率会明显低于借记卡和信用卡
简单说:普通用户和小商户基本不受影响,真正可能付费的是大额交易或头部大商户。
2. 真正的变量在哪里?
比起收不收费,更值得关注两个问题:
门槛怎么划:是按单笔交易金额,还是按商户年营业额?这条线画在哪里,直接决定了多大范围的交易会受到影响。
钱怎么分:UPI 链条上有付款行、收单行、NPCI、第三方支付 App(TPAP)等多个角色。新增的手续费流向哪里,决定了 PhonePe、Google Pay、Paytm 这些头部玩家的商业价值会不会重构。
目前这两个问题都还没有最终答案。但可以确定的是,UPI 的"纯免费时代"正在走向终局,接下来会进入"分层收费"的新阶段。
印度 UPI 国际化扩张:跨境实时转账版图从南亚延伸到加勒比
最近 UPI 在国际化上的动作相当密集,而且已经不只是印度游客出国扫码这么简单了。
1. 马尔代夫实现跨境实时转账
7 月底,印度与马尔代夫启动"Favara-UPI"通道,马尔代夫用户可以直接通过手机银行向印度 UPI 账户发起实时转账,本币汇出、自动换汇、秒级到账。这不是商户扫码消费,而是真正的个人对个人跨境汇款,主要覆盖赡养、赠予等场景。
2. 版图首次延伸到加勒比地区
特立尼达和多巴哥宣布接入 UPI,与当地国家支付平台实现对接。在此之前,UPI 的受理范围主要在南亚、东南亚和中东,这次进入加勒比,是地理范围上的一次重要跨越。加上此前已经落地的柬埔寨、新加坡、阿联酋、法国、毛里求斯、尼泊尔、不丹、卡塔尔、斯里兰卡等 9 个国家,UPI 的国际化网络已初具雏形。
对印度来说,UPI 国际化的意义远超支付本身:既是卢比国际化的重要抓手,也是印度数字经济软实力的输出载体。
出海印度支付接入指南:UPI 是入场券,但 COD 与合规同样关键
回到企业最关心的问题:做印度市场,支付到底怎么接?结合印度市场特征和最新变化,我们整理了几个核心建议:
1. UPI 是入场券,但不是全部
UPI 占印度零售支付交易量的约 86%,在游戏行业渗透率更高——83% 的游戏用户使用 UPI 或数字钱包进行交易。真正想做印度市场,UPI 是必选项。但注意,UPI 底层是银行账户转账,本身不担保交易,电商场景下还要考虑支付体验和退款机制。同时,UPI 的标准集成不适用于所有游戏品类,尤其是 RMG 和 fantasy sports,因为印度银行业监管限制了大多数 UPI 收单机构处理博彩类交易。如果你的游戏涉及这些品类,需要与博彩专业收单银行建立合作关系。此外,钱包层依然发挥重要作用,PhonePe、Google Pay、Paytm 这三大入口占据了绝大多数 UPI 交易流量,用户认知度更高。
2. 低信用卡渗透率,别高估卡支付的作用
印度信用卡持有者约 5200 万人,仅占总人口的约 3.7%。相比国际信用卡而言,本土的 RuPay 借记卡覆盖率更高,但整体卡支付在电商和数字交易中的占比仍然有限。
3. 电商赛道:COD 仍然不能完全放弃
虽然数字支付增长很快,但货到付款在印度电商中仍然占据重要位置——约 50%–60% 的电商订单为 COD,在小城市可高达 75%,不同平台差异明显。如果你做实物电商,COD 仍然是降低下沉市场用户决策门槛的重要手段。
4. 关注收费政策变化,做好成本预案
目前 UPI 零 MDR 的大格局没变,但未来大额交易或头部商户可能引入收费。如果你的客单价较高、交易规模较大,建议提前关注政策动向,在成本模型中预留相应空间。
5. 重视本土化合规
印度对外资电商和支付相关业务有严格的本土化要求,数据本地化、实体落地、合资比例等都有监管约束。建议通过本地合作伙伴或持牌机构落地,不要贸然直接接入。
支付基建 vs 商业公司:UPI 模式对新兴市场的启示
聊完这些,其实最值得思考的是一个更底层的问题:支付的未来,到底是公司主导,还是基建主导?
过去我们熟悉的模式,是商业公司建支付网络、做用户、收手续费。但 UPI、Pix 这些"央行级支付系统"的崛起,提供了另一种可能:国家把底层支付做成公共基础设施,商业公司在上层做增值服务和场景创新。
这条路的优势很明显:普及快、互通性强、社会成本低。但挑战也同样真实:如何持续运营、如何商业化、如何平衡普惠与效率。
对出海企业来说,无论印度还是其他新兴市场,尊重本地支付习惯、做好本地化接入,永远是更靠谱的策略。
支付从来不是生意的终点,而是本地化的第一课。
印度支付市场常见问题
Q:印度 UPI 支付和中国支付宝、微信支付有什么区别?
A:支付宝和微信支付是商业公司主导的闭环钱包,而 UPI 是印度央行主导的开放式支付基建。UPI 底层打通所有银行账户,不同 App 之间可以互转;支付宝和微信支付之间则无法直接转账。UPI 商户交易目前零 MDR,而国内移动支付商户费率通常在 0.38%–0.6%。
Q:印度 UPI 要开始收费了吗?对出海企业有什么影响?
A:目前消费者 P2P 转账和大多数商户交易仍然免费。政策松动只是为未来大额交易或头部商户分层收费打开了制度空间,中小商户和日常交易短期内不受影响。高客单价、大体量的出海品牌建议提前在成本模型中预留空间。
Q:出海印度做电商,除了 UPI 还需要接哪些支付方式?
A:UPI 是必选项,但货到付款(COD)在印度电商中仍占 50%–60% 的订单量,下沉市场更高。此外,本土 RuPay 借记卡、主流钱包(PhonePe、Google Pay、Paytm)也应覆盖,信用卡仅作为补充。
Q:印度 UPI 国际化对中国出海企业有什么机会?
A:UPI 已在 10 个国家落地跨境受理,覆盖南亚、东南亚、中东、加勒比和欧洲部分地区。对面向印度游客或印度裔群体的跨境商户,接入 UPI 跨境支付可以显著降低支付摩擦。同时,UPI 模式也为其他新兴市场的支付基建提供了参考样本。
Q:游戏出海印度,UPI 接入有什么特殊限制?
A:UPI 标准集成不适用于 RMG(真金游戏)和 fantasy sports 等博彩类品类,因为印度银行业监管限制了大多数 UPI 收单机构处理此类交易。涉及这些品类的游戏需要与博彩专业收单银行合作,或选择其他合规支付通道。
🚀以上为本期全部内容,如果有海外广告开户、海外营销咨询,或者需要Google广告开户、Facebook广告开户、TikTok广告开户等海外媒体广告投放、代理、优化等服务,可官网联系掌慧科技或添加小助手(huiimedia123),加入行业垂直交流群,探讨投放技巧。
联系掌慧科技HuiiMedia,作为专业的海外营销推广公司,我们致力于帮助中国企业拓展海外市场。立即免费开通高返点Google海外户、Facebook海外企业户,Newsbreak广告账户,秒开户,秒充值。各位广告主可添加掌慧科技HuiiMedia优化师小Huii(huiimedia123),加入行业垂直交流群,探讨投放技巧。